同样是在泰国卖电车,2027年之后的日子会完全不同。泰国这次调整进口纯电车消费税,核心不在税率数字本身,而在于把“是否本地生产”变成了决定成本的关键变量。有工厂、完成产能抵消的车企,配额内进口车可以继续沿用旧的低税率;没有本地产能、纯CBU整车进口的品牌,2027年起直接按35%缴纳消费税。现行的10%税率有效期到2026年12月31日,之后的分界线就此划开。
先看已经落地的几家
比亚迪、上汽MG、长城、长安、奇瑞、埃安是这一轮的相对受益方,工厂分别落在罗勇、春武里等地,主力走量车型已实现本地CKD生产,不受消费税上调影响。腾势、阿维塔这类高端子品牌和新导入车型的进口部分成本会抬高,但产能抵消配额机制为它们保留了高端产品和试水车型的进口通道。这批企业真正的压力不在税,而在成本表:配额细则、零部件价值核算规则还没完全公布,泰国本地供应链的价格高于国内,整车毛利会被持续压缩。
再看还在进口的几家
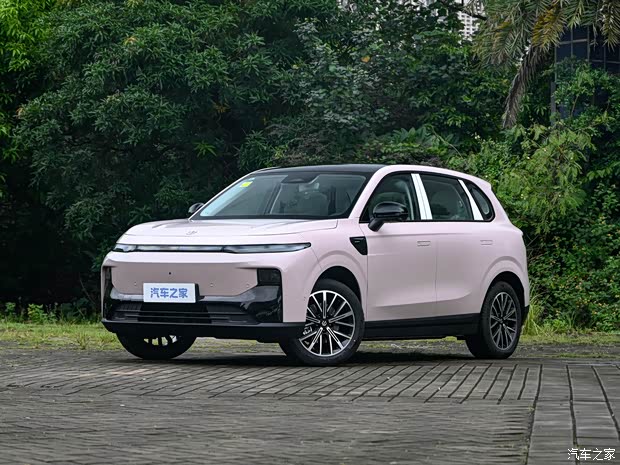
小鹏、零跑、吉利、蔚来目前都没有在泰国投产,运营模式仍是纯进口。没有产能抵消额度,就意味着2027年之后税负抬升无处消化,只能体现在终端售价上,竞争力下滑很难避免。可走的路只有两条——加速建厂,或暂时退出泰国、把重心放到其他东南亚市场。以零跑B10为例,这款纯电CBU进口车型在当地没有CKD生产,按政策前后的税率差测算,价格差异约3.52万元人民币,对紧凑级纯电SUV这个价格带来说已经足够改变购买决策。
为什么头部品牌能从容
按泰国陆运厅(DLT)上牌数据测算,2025年纳入统计的中国品牌新能源车型在泰国本土生产的占比为78.8%,走量的根基早就落在本地CKD组装上。需要说明的是,DLT只统计品牌、车型、动力类型的上牌数量,不区分CKD与CBU,CKD/CBU结构是产业交叉估算,只能用来看趋势。2025年泰国销量最多的中国品牌车型是MG4 ELECTRIC,这款车本身就在本地生产序列内,也就不难理解为什么头部企业对这次调整反应平淡。
“先试水再建厂”不划算了
新政还埋了一条出口弹性抵扣:在泰国本地CKD生产并出口的纯电车型,每出口1台可按1.5台计入产能抵消台账,出口证明最晚可在次年6月30日前提交。这条规定的指向很明确——泰国工厂不只是服务本国市场,还要承担面向东盟的出口角色。对于习惯用国内产能加海运成本打价格战的中国车企,这意味着过去那套“CBU先试水、卖得好再建厂”的轻资产路径失去了性价比,新品牌进场必须先把重资产投资做在前面。
风险也在积累。多家中国车企已公布泰国扩产计划,远期本地EV产能存在过剩可能,价格战不会消失,只是从“进口车之间”转移到“CKD本地车型之间”。对泰国本土车市而言,税制不是禁止进口,而是用杠杆重塑结构:2026年末可能有一波抢购,2027年后低价进口供给收缩,市场重心向本地生产倾斜。日系车企的价格压力会阶段性缓解,但其电动化节奏偏慢,很难快速夺回已被中国品牌占据的份额。
编者说
这道税本质上是一次产业政策选择——“鼓励本地化、打压纯贸易”。它对中国车企的直接影响是分层的:在泰已有大规模投资的是利好,纯进口的是硬约束,正在建厂的是时间赛跑。对日系是倒逼,对以纯进口参与竞争的特斯拉是性价比上的重击,欧美日其他品牌同样要重新算账。真正值得跟踪的不是35%这个数字,而是配额细则怎么定、零部件本地化率怎么核,以及2027年之后产能过剩时,谁的车还能卖得上价。
(图片来源:汽车之家)